반응형
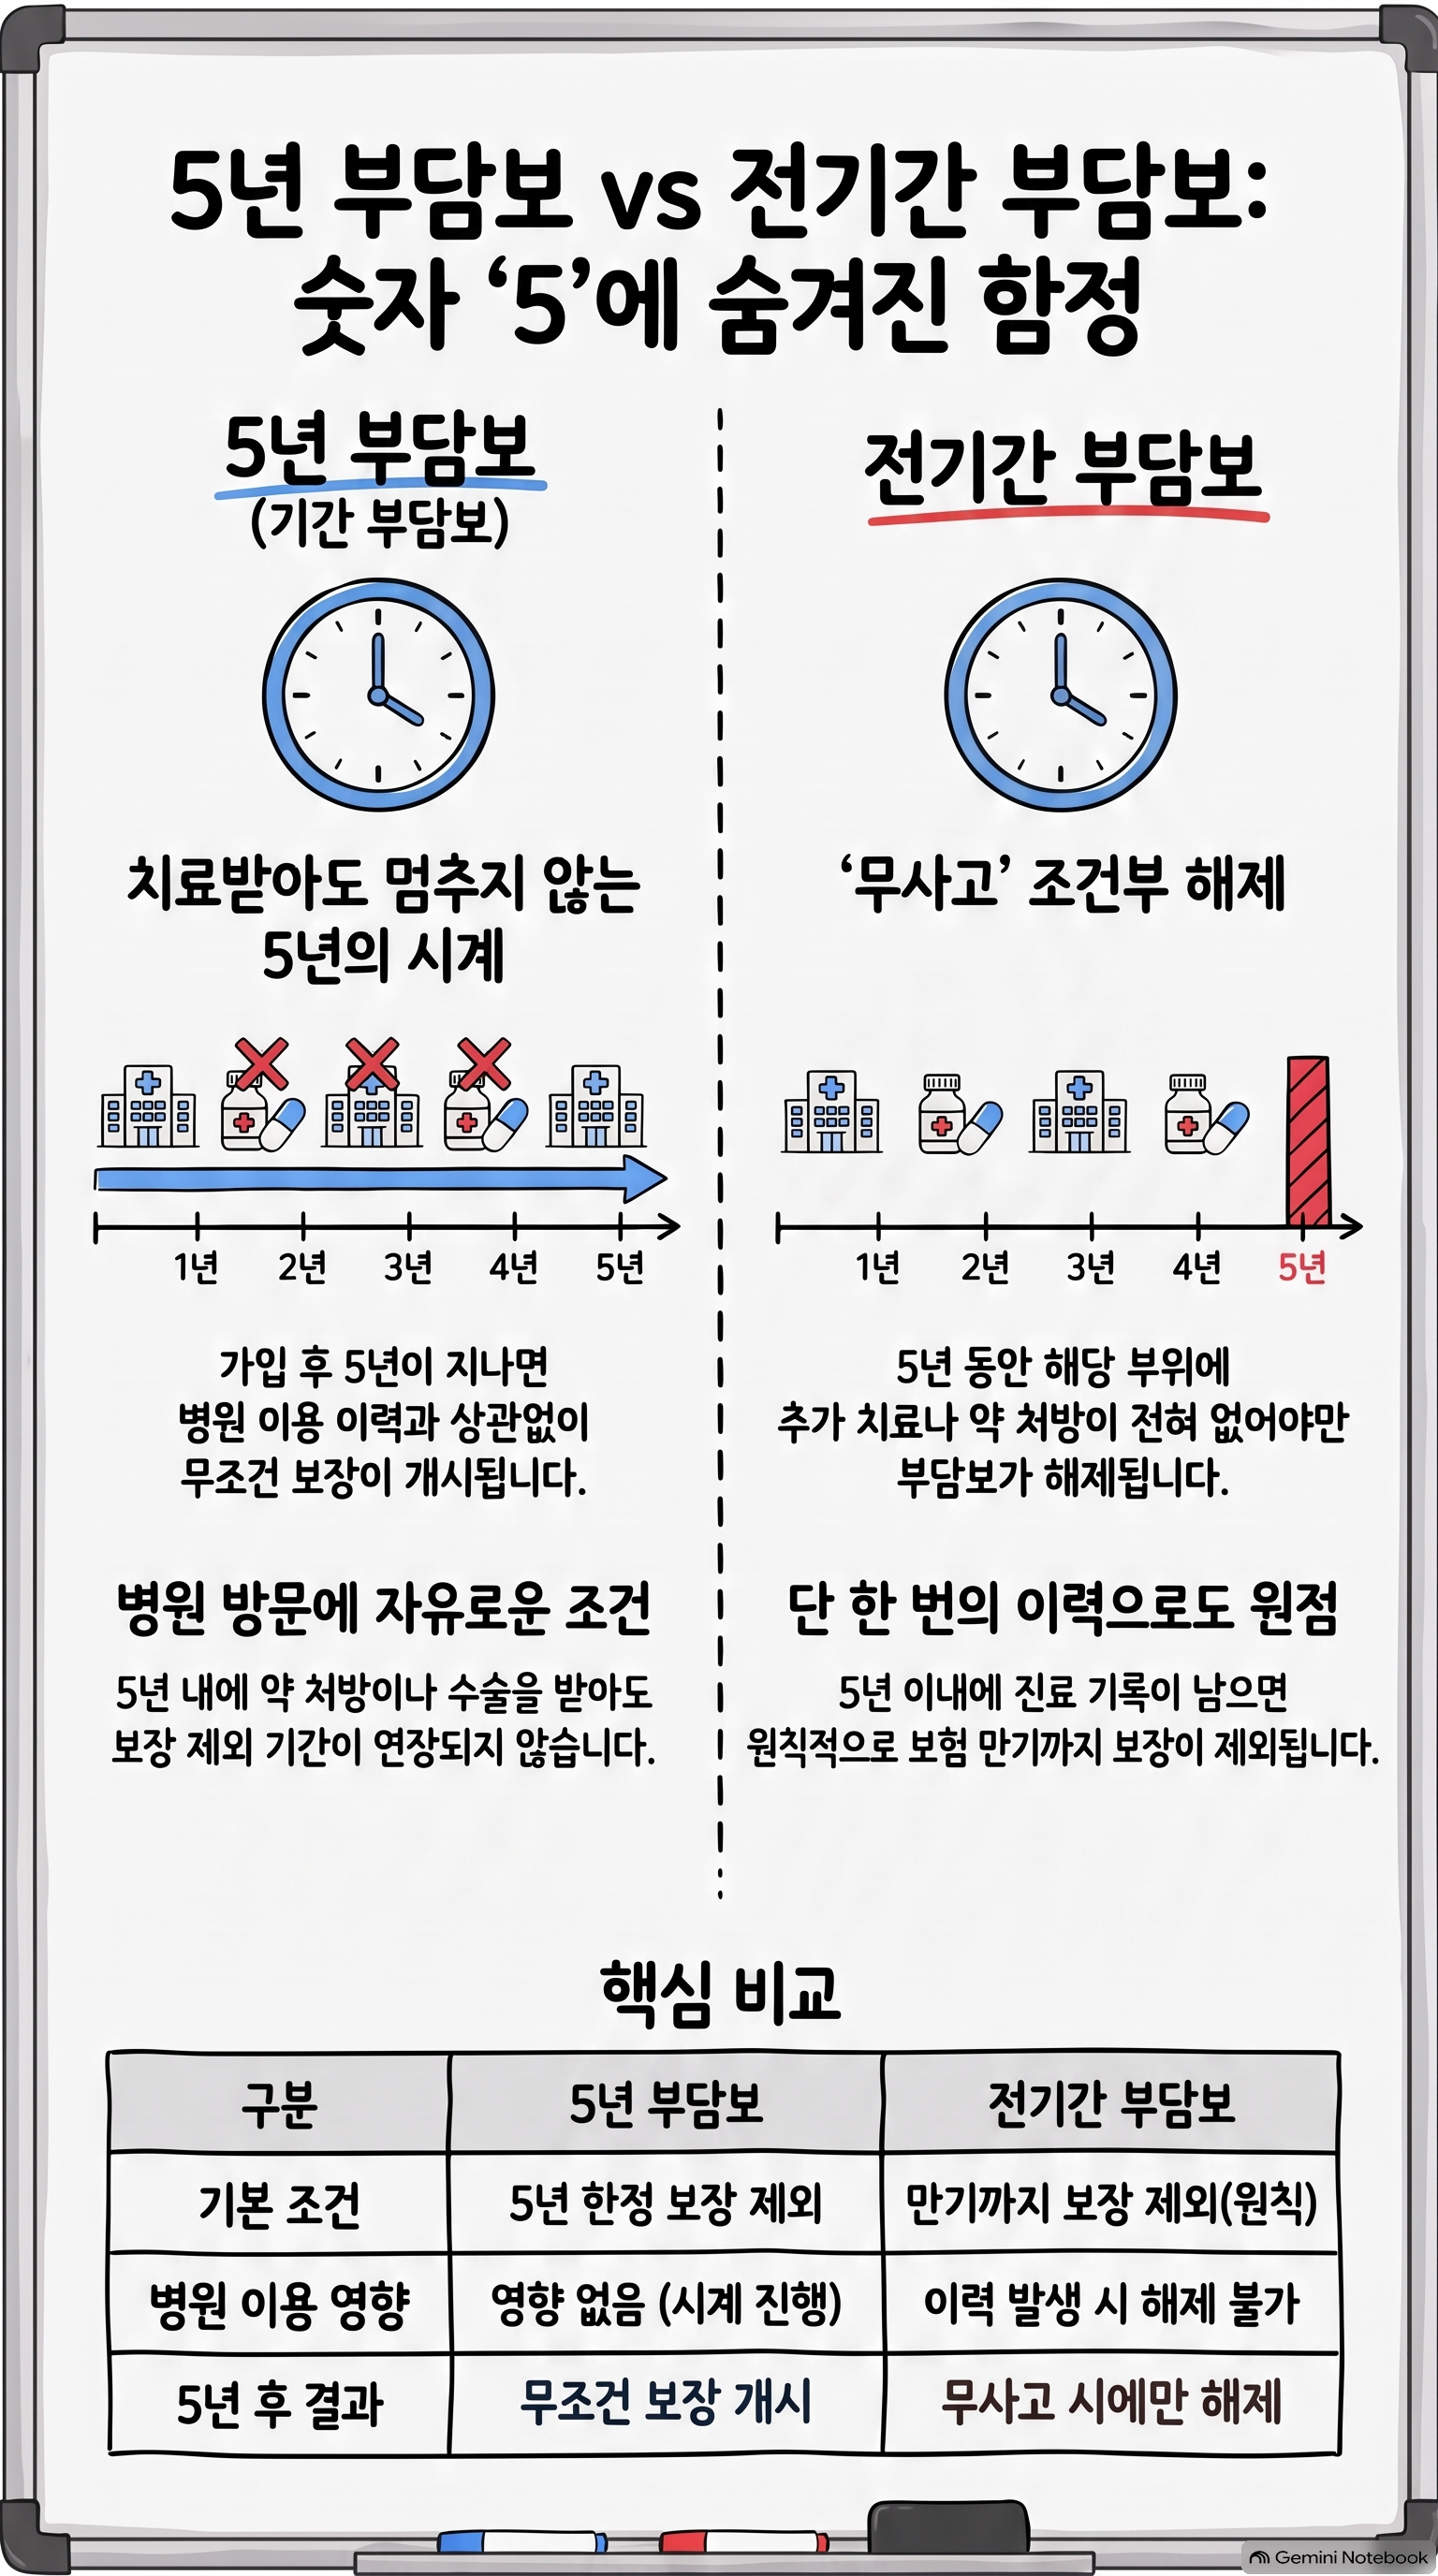
고객이 "부담보 그거 다 똑같은 거 아니에요?"라고 물을 때, 뭐라고 답하시나요?
상담 중에 가장 많이 듣는 질문 중 하나가 바로 이거죠.
"부담보 5년이면 5년 후에 다 보장되는 거 맞죠?"
여기서 "네, 맞습니다"라고 답하는 순간, 나중에 정말 곤란해질 수 있습니다. 왜냐하면 같은 '5년'이라는 숫자를 쓰지만, 5년 부담보와 전기간 부담보는 조건이 완전히 다르기 때문입니다. 이 차이를 제대로 설명하지 못하면 계약 후 클레임으로 이어지고, 설계사에 대한 신뢰도까지 흔들릴 수 있습니다.
오늘은 이 헷갈리는 두 개념을 한 번에 정리해 드리겠습니다.
1. 5년 부담보(기간 부담보) — "치료받아도 시계는 멈추지 않는다"
5년 부담보는 말 그대로 가입 후 딱 5년 동안만 해당 부위 보장에서 제외되는 조건입니다.
핵심은 이겁니다.
- 5년 안에 부담보 부위로 병원에 가도 됩니다.
- 치료를 받든, 약을 처방받든, 검사나 수술을 받든 기간이 연장되지 않습니다.
- 5년 동안 병원을 몇 번을 가든 상관없이, 5년이 지나면 무조건 보장이 개시됩니다.
즉, 5년이라는 시계는 한 번 가입일에 맞춰지면 그대로 흘러갑니다. 중간에 병원을 가는 것과 시계가 멈추는 것은 아무 상관이 없다는 뜻이죠.
2. 전기간 부담보 — "5년 동안 병원 가면 시계가 다시 처음으로"
반면 전기간 부담보는 원칙적으로 보험 만기까지 보장 제외가 기본값입니다. 여기까지만 들으면 훨씬 불리해 보이죠. 그런데 여기 반전 포인트가 있습니다.
청약일로부터 5년 동안 해당 부위로 추가 치료·약 처방·수술 등이 전혀 없다면, 5년 후 부담보가 해제됩니다.
문제는 조건이 여기서 끝나지 않는다는 겁니다.
- 5년 이내에 해당 부위로 치료 이력이 단 한 번이라도 남으면, 전기간 부담보 조건이 계속 유지됩니다.
- 극단적으로 말하면, 4년 11개월째에 진료 기록이 남아도 원점입니다.
즉 전기간 부담보의 "5년"은 버텨야 하는 5년이고, 기간 부담보의 "5년"은 그냥 흘러가는 5년입니다. 같은 숫자, 정반대의 의미입니다.
상담 현장에서 이렇게 설명하세요
구분5년 부담보전기간 부담보
| 기본 보장 제외기간 | 5년 | 만기까지(원칙) |
| 병원 이용시 영향 | 없음, 시계 그대로 진행 | 이력 남으면 조건 유지 지속 |
| 5년 후 결과 | 무조건 보장 개시 | 무사고 시에만 해제 |
고객 상담 멘트 예시:
"5년 부담보는 그 기간 동안 마음 편히 치료받으셔도 5년만 지나면 자동으로 보장이 열립니다. 걱정하지 마시고 필요하면 병원 다녀오세요."
"다만 전기간 부담보 조건이시라면, 5년 동안 해당 부위로 병원 이력이 없어야 해제됩니다. 그 사이 관리를 잘 해주셔야 5년 뒤에 온전한 보장을 받으실 수 있어요."
이렇게 두 조건의 차이를 명확히 짚어주는 순간, 고객은 "아, 이 설계사는 제대로 아는구나"라는 신뢰를 갖게 됩니다. 부담보 조건을 얼버무리지 않고 정확히 설명하는 것, 그것이 곧 계약 성사율과 직결됩니다.
마무리 — 숫자보다 '조건'을 파세요
5년이라는 숫자만 보고 "똑같이 5년이네"라고 넘어가는 순간 문제가 생깁니다. 부담보는 숫자가 아니라 조건으로 이해해야 합니다.
- 기간 부담보 → 시간이 곧 해제 조건
- 전기간 부담보 → 무사고가 해제 조건
이 차이를 명확히 인지하고 상담에 활용하신다면, 고객의 신뢰는 물론 계약 진행률까지 함께 잡으실 수 있습니다.
'보험이야기 > - 기초내용' 카테고리의 다른 글
| "한도 풀리면 그때 들자"던 어머니, 결국 보험금 0원을 받았습니다 (0) | 2026.08.26 |
|---|---|
| 건강보험심사평가원 과거 병원기록 조회하기 (0) | 2026.01.27 |
| 보험의 접근② 보험의 두께와 깊이 (0) | 2023.12.18 |
| 보험의 접근① 보험은 자산일까 비용일까? (0) | 2023.12.14 |
| 보험가입시 기본용어② - 납입과 보장기간, 계약자·피보험자·수익자 (0) | 2023.12.10 |


댓글