반응형
보험 가입 전, 아무도 안 알려주는 질문 하나
"이 보험사, 정말 믿어도 될까?"
보험 상담을 받다 보면 보장 내용, 보험료, 특약 비교에는 열을 올리면서 정작 "이 회사가 30년 뒤에도 내 보험금을 줄 수 있는 회사인가?"는 아무도 묻지 않습니다.
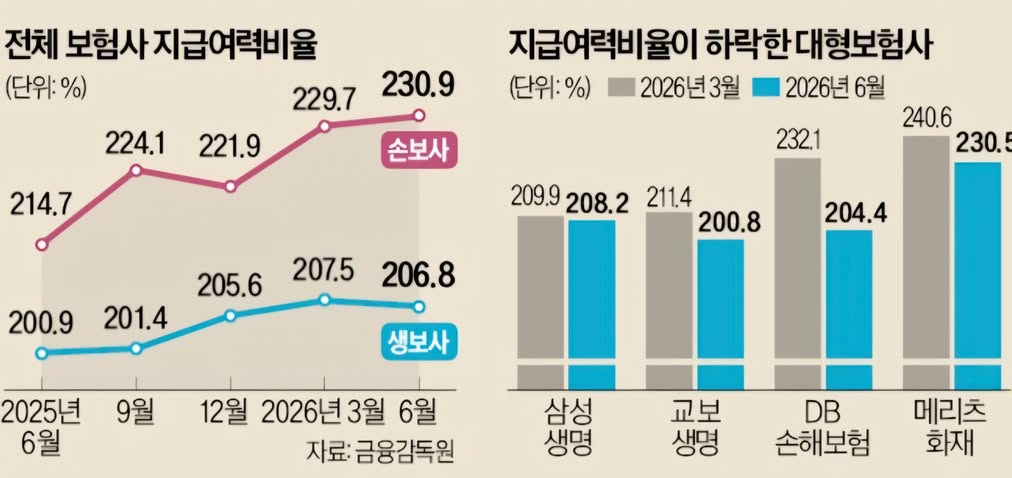
그런데 최근 금융감독원이 발표한 자료를 보면, 이 질문이 왜 중요한지 뼈저리게 느껴집니다. 보험사들 사이에 조용히, 그러나 확실하게 체력 격차가 벌어지고 있거든요.
K-ICS(지급여력비율)가 대체 뭐길래?
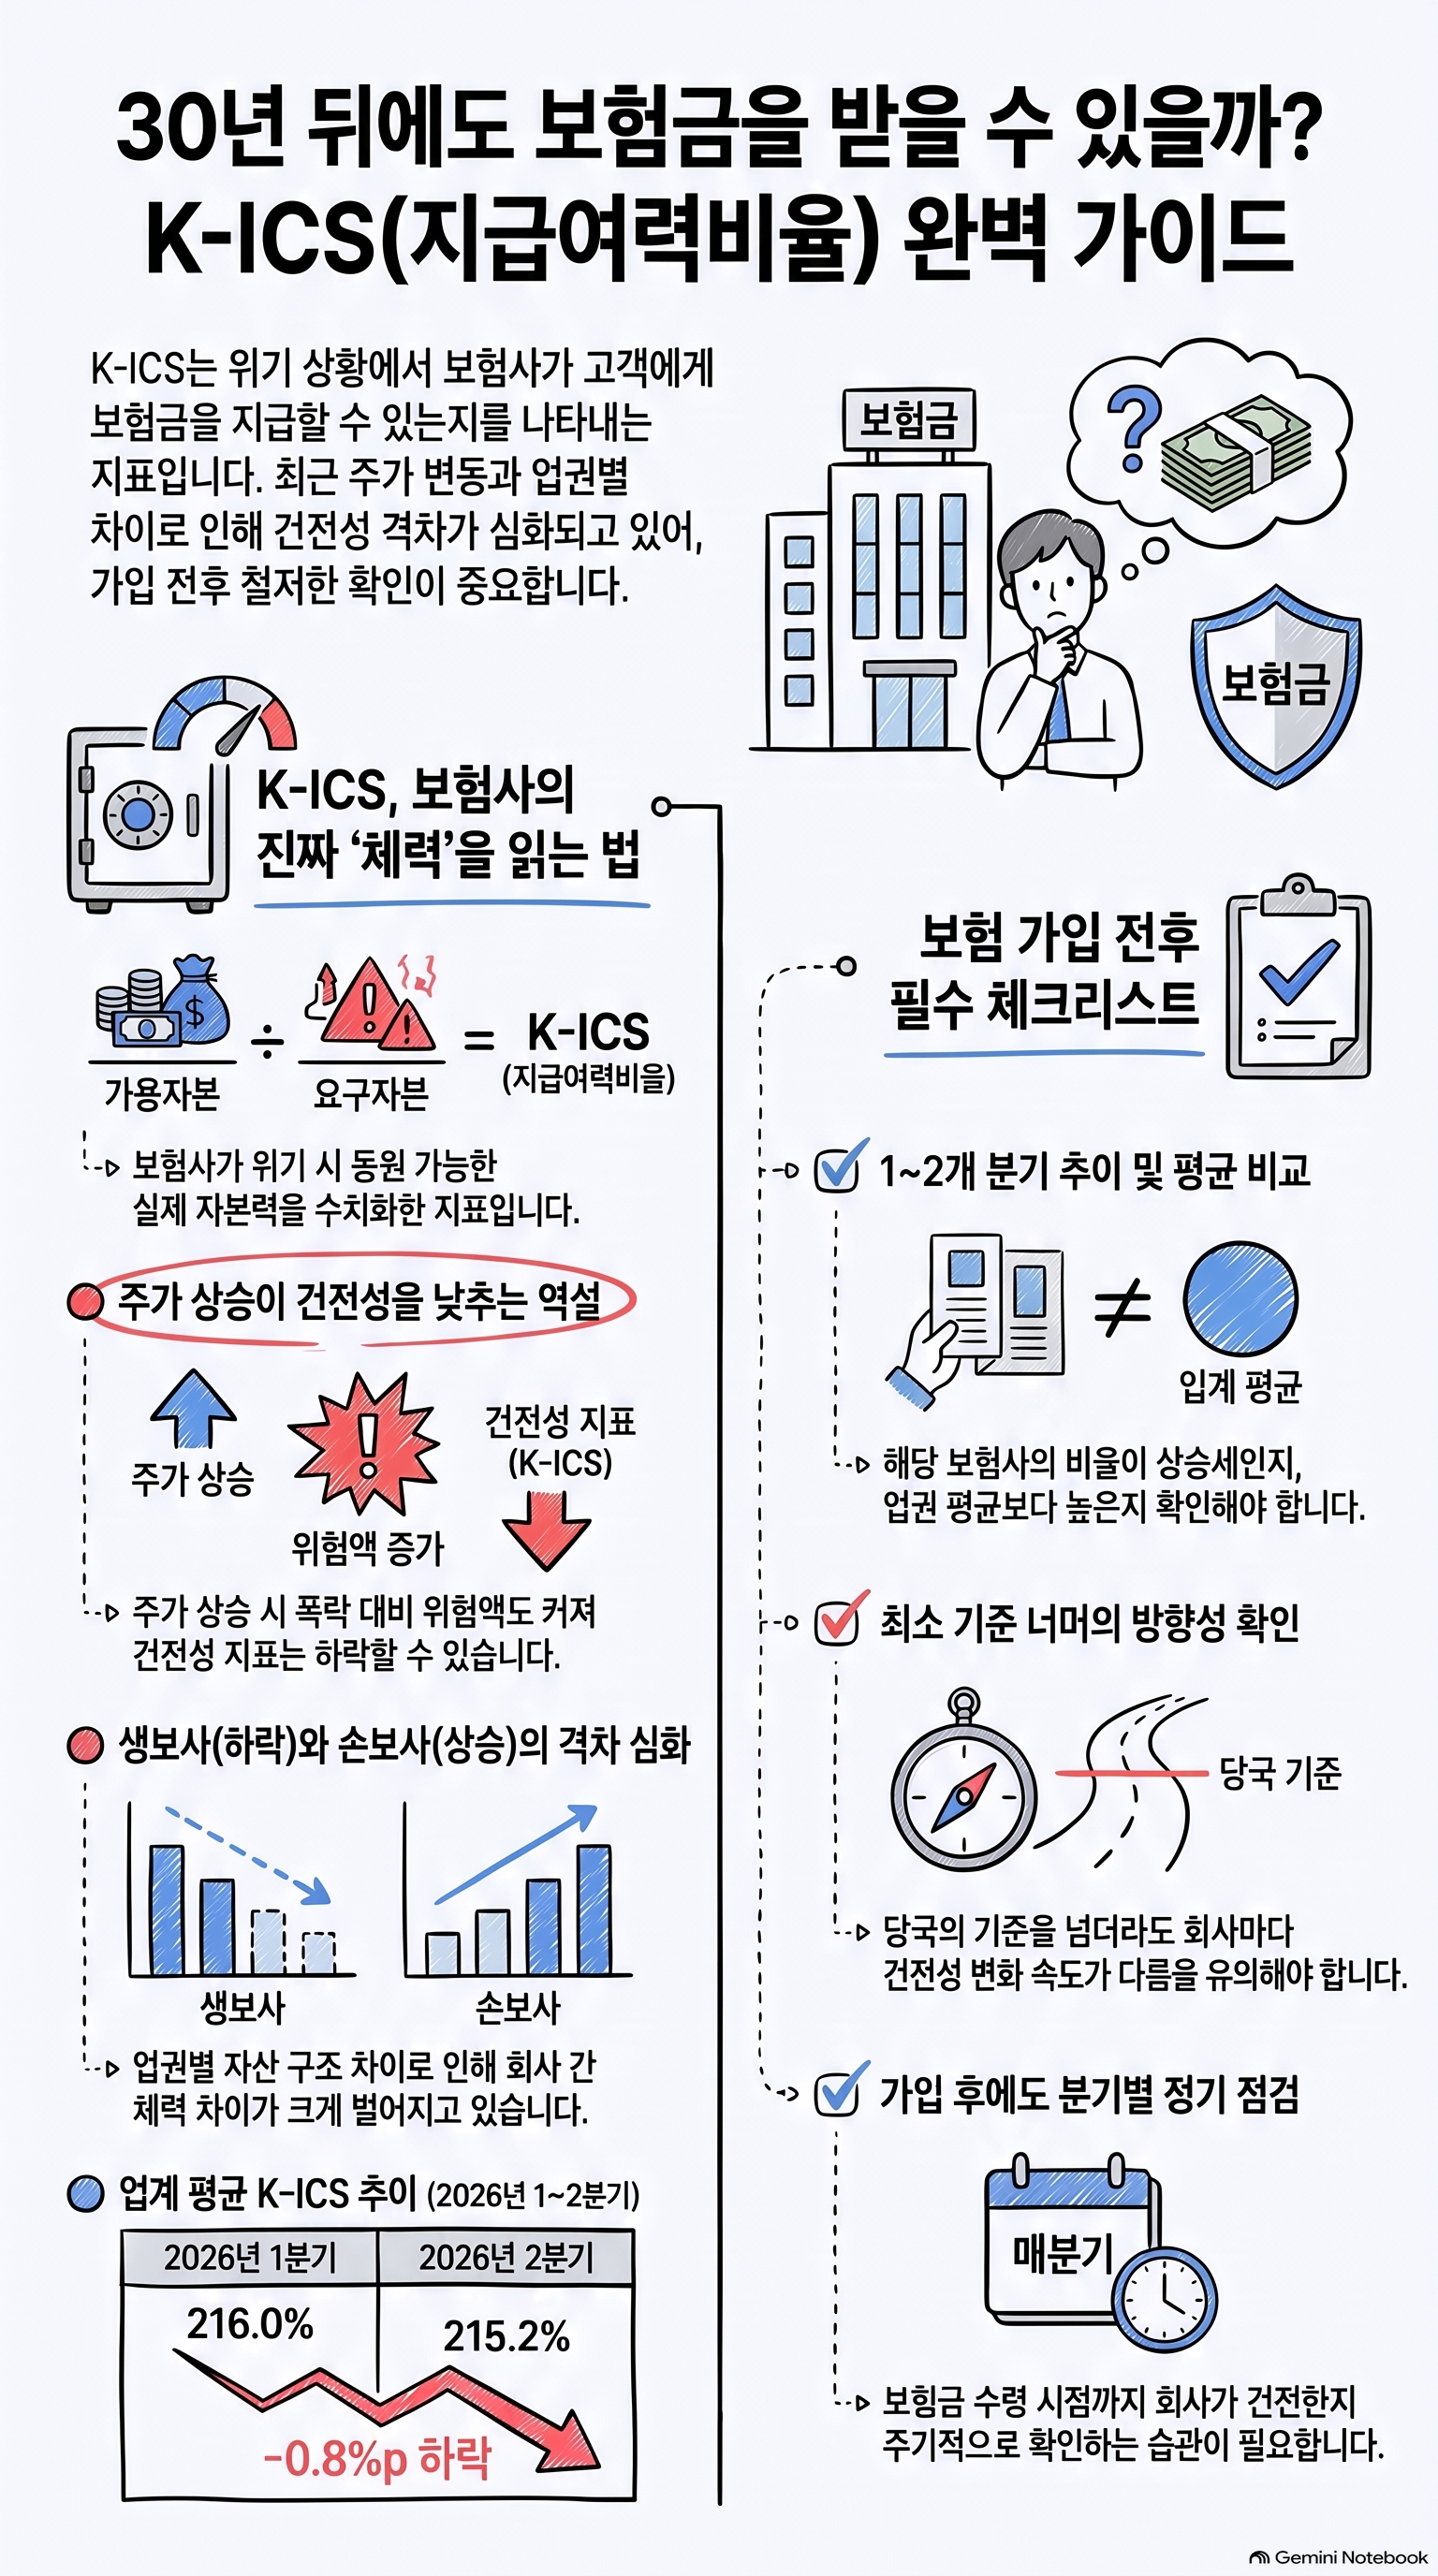
K-ICS는 쉽게 말해 **"이 보험사가 위기 상황에서도 고객에게 보험금을 제대로 지급할 수 있는가"**를 숫자로 보여주는 건전성 지표입니다.
보험사가 실제로 동원 가능한 자본(가용자본)을 위기 대비 필요 자본(요구자본)으로 나눈 값인데, 이 비율이 높을수록 "돈이 실제로 있는" 튼튼한 회사라는 뜻이죠. 반대로 숫자가 뚝뚝 떨어지는 회사라면, 아무리 상품 설명이 화려해도 한 번쯤 의심해봐야 합니다.
"주가가 오르면 보험사가 더 건강해지는 것 아니야?" – 놀라운 반전
여기서 많은 분들이 오해하는 지점이 있습니다. 최근 발표를 보면 주가 상승이 오히려 K-ICS 비율을 끌어내리는 요인으로 작용했습니다.
이유는 이렇습니다. 주가가 오르면 보험사가 보유한 주식 자산의 평가액도 늘어나지만, 동시에 "주식 가격이 갑자기 폭락할 경우"에 대비해 쌓아둬야 하는 위험액(요구자본)도 함께 커집니다. 자산이 늘어난 것 같은데, 정작 건전성 지표는 개선되지 않거나 오히려 하락하는 역설적인 상황이 벌어진 거죠.
실제로 2026년 2분기 전체 보험업계의 K-ICS 비율은 215.2%로, 직전 분기 216.0%보다 소폭 하락했습니다. 가용자본이 22%나 늘었는데도 비율은 떨어진 겁니다. "돈은 늘었는데 왜 체력은 안 좋아졌지?"라는 의문, 바로 이 요구자본 증가 때문입니다.
생보사는 뒷걸음질, 손보사는 앞으로 – 업권 간 격차 본격화
더 흥미로운 건 업권별 온도차입니다.
- 생명보험사: 비율 하락, 자본관리 부담 커지는 흐름
- 손해보험사: 비율 상승, 상대적으로 여유 있는 흐름
같은 보험사인데 왜 이렇게 갈릴까요? 자산 구성과 부채 구조, 시장 위험 노출 정도가 회사마다 다르기 때문입니다. 특히 개별 회사별로 보면 격차가 훨씬 드라마틱합니다. 어떤 회사는 두 자릿수 %포인트씩 상승한 반면, 어떤 회사는 반대로 두 자릿수 %포인트씩 급락하기도 했습니다. "보험사"라는 하나의 이름으로 묶기엔 회사 간 체력 차이가 너무 큽니다.
그래서, 보험 가입 예정자가 지금 해야 할 일
보험은 "한 번 가입하면 수십 년을 함께 가는" 상품입니다. 당장의 보험료와 보장 내용만 보고 결정했다가, 정작 보험금을 받아야 할 시점에 그 회사가 휘청이고 있다면 아무 소용이 없습니다.
가입 전 체크리스트:
- 가입하려는 보험사의 K-ICS 비율을 검색해본다
- 최근 1~2개 분기 추이(상승세인지 하락세인지)를 확인한다
- 같은 업권 평균과 비교해 이 회사가 상위권인지 하위권인지 본다
- 가입 후에도 분기별로 발표되는 지급여력비율을 주기적으로 점검한다
지금 당장은 대부분의 보험사가 감독당국이 요구하는 최소 기준을 넘는 수준을 유지하고 있지만, 그 안에서도 방향성과 속도는 회사마다 천차만별입니다. 보험은 "가입하는 순간"이 아니라 "보험금을 받는 순간"까지 책임져줄 회사를 고르는 일이라는 걸 잊지 마세요.
'보험이야기 > ┕ 기타' 카테고리의 다른 글
| "어머, 우리 집 세탁기도?" 10년 안에 고장 날 확률 1위, 충격적인 결과 (0) | 2026.09.11 |
|---|---|
| "그냥 꿰맨 거예요" 그 한마디에 수술비 300만원을 날렸습니다? (0) | 2026.08.31 |
| "전동킥보드가 내 차를 박았는데, 보험 처리가 안 된다고요?" — 운전자라면 반드시 알아야 할 사실 (0) | 2026.08.29 |
| "역대 최대 실적"이라는 그 보험사, 정작 보험금은 잘 줬을까요? (0) | 2026.08.24 |
| 박진영의 인생조언 : 성실 (0) | 2025.12.30 |


댓글