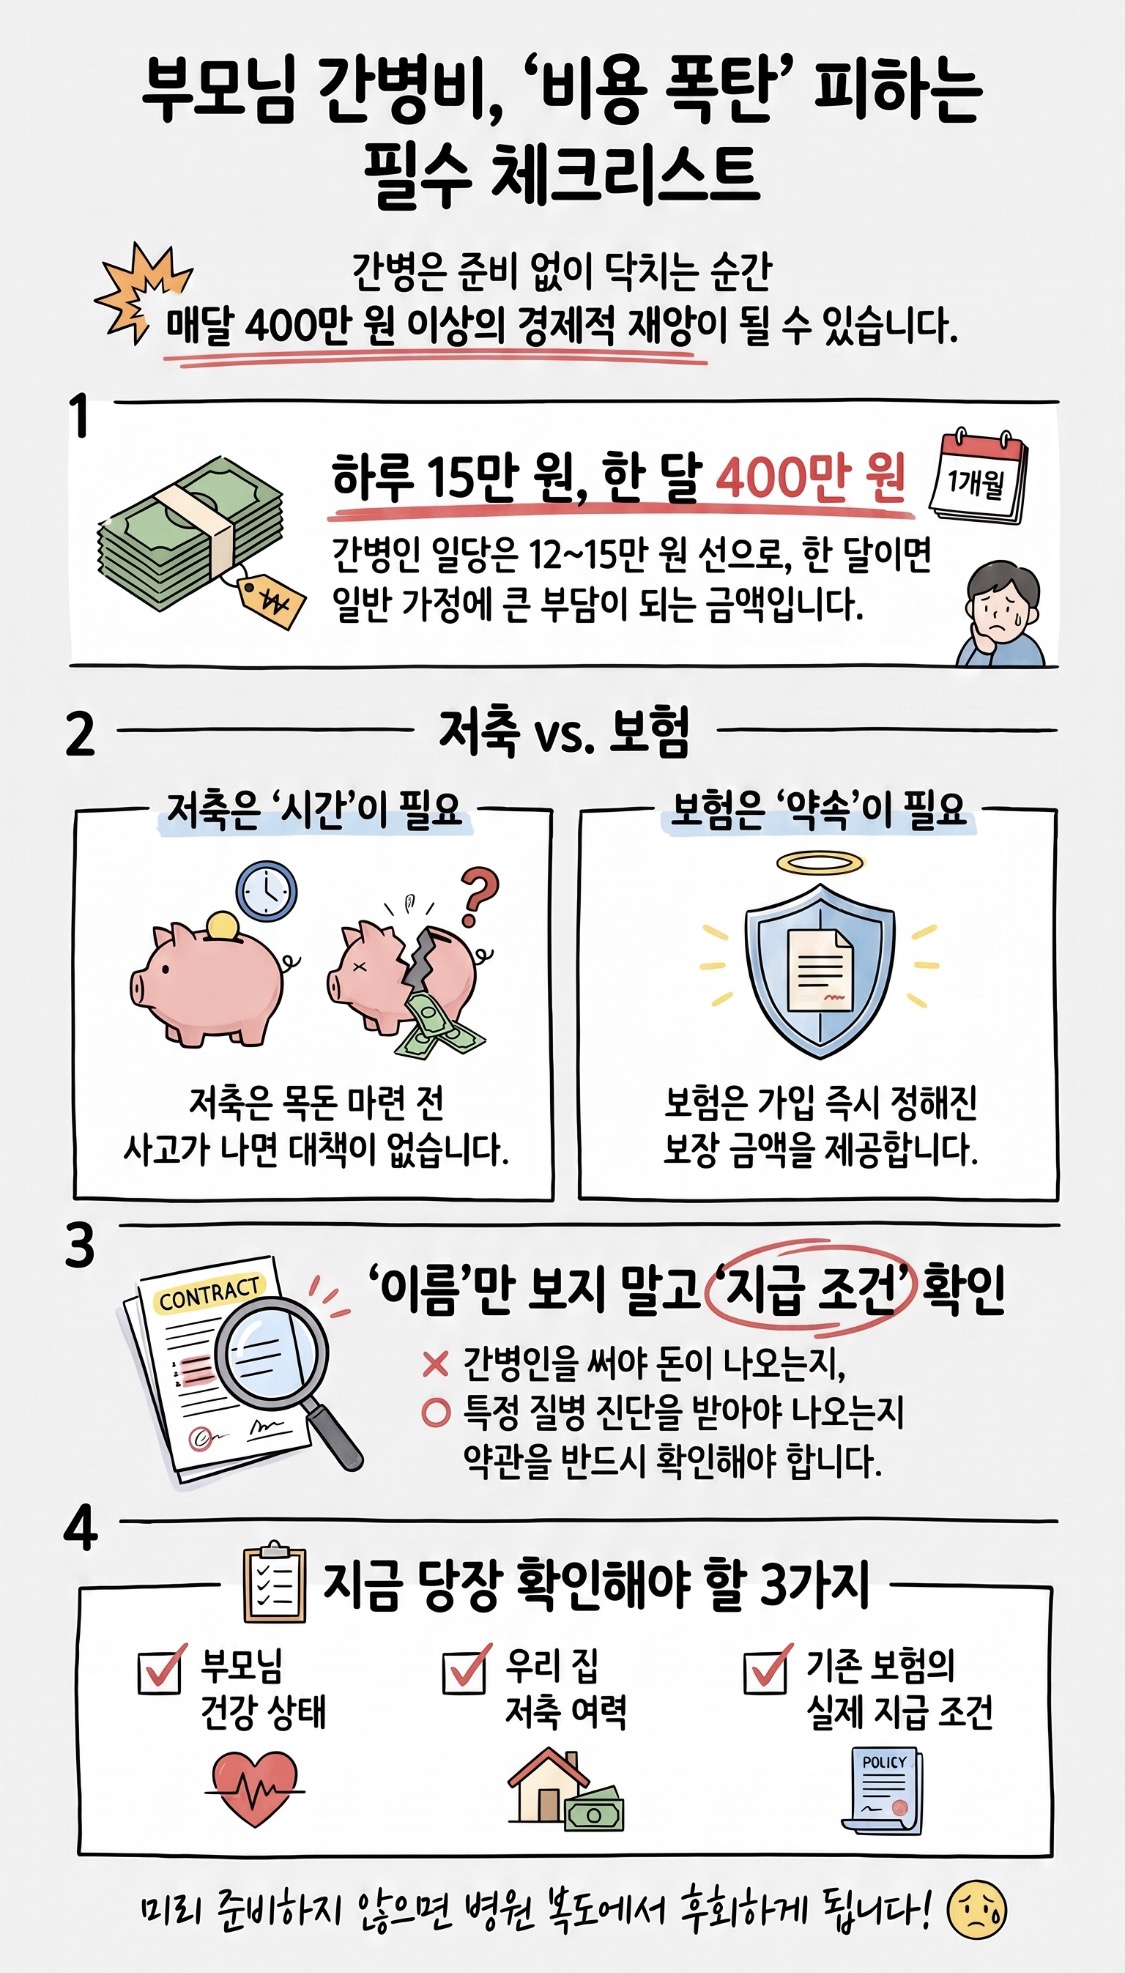
1. 부모님 모시다가 진짜 뒤통수 맞는 순간, 바로 이겁니다
"어머니, 아직 정정하시니까 괜찮아요." 이 말, 저도 작년까지 똑같이 했습니다.
그런데 어느 날 갑자기 어머니가 낙상으로 입원하셨고, 병원에서 "간병인 쓰실 거예요?"라는 질문 하나에 머릿속이 하얘졌습니다. 간병인 일당이 하루에 12만원, 15만원... 한 달이면 400만원이 훌쩍 넘는다는 걸 그때 처음 알았습니다.
"별일 없을 때 미리 준비했어야 했는데." 병원 복도에서 이 생각을 몇 번이나 했는지 모릅니다.
2. 간병비, "그냥 저축하면 되지" 하다가 큰코다치는 이유
많이들 이렇게 생각하십니다. "매달 보험료 내느니 그 돈 통장에 모아두는 게 낫지 않나?" 저도 그렇게 생각했었습니다.
그런데 여기서 함정이 하나 있습니다. "간병은 예고를 하고 오지 않는다"는 겁니다.
저축을 이제 막 시작했는데 1년 뒤 부모님이 쓰러지신다면? 통장엔 딱 1년 치, 몇백만원밖에 없습니다. 반면 조건을 충족한 보험은 몇 년치 자금을 다 모으기 전이라도 약속된 보험금이 나옵니다. 이 차이, 겪어보면 정말 크게 다가옵니다.
물론 이미 목돈이 있는 집이라면 얘기가 달라집니다. 저축 여력이 얼마나 되는지, 지금 당장 부모님 건강 상태가 어떤지에 따라 "보험이냐 저축이냐"의 정답은 사람마다 다릅니다.
3."간병인 사용일당" 이 이름만 보고 가입했다간 낭패 봅니다
여기서 진짜 중요한 얘기를 하나 짚어드리겠습니다.
간병 관련 보험이라고 다 똑같지 않습니다. 실제로 간병인을 고용했을 때만 돈이 나오는 상품이 있고, 치매 진단이나 장기요양등급을 받아야만 지급되는 상품이 따로 있습니다.
"하루 최대 20만원 보장"이라는 광고 문구만 보고 가입했는데, 막상 부모님이 그 조건에 딱 맞지 않아서 보험금을 못 받는 경우가 실제로 있습니다. 약관을 꼼꼼히 봐야 하는 이유가 바로 여기 있습니다.
게다가 최근엔 손해율 부담 때문에 보장 한도를 낮추는 보험사들도 늘고 있습니다. "예전에 봤던 그 상품, 그 조건"이 지금도 똑같을 거라고 생각하면 안 됩니다.
4. 정부도 움직이기 시작했습니다
반가운 소식도 있습니다. 정부가 요양병원 간병비 부담을 낮추기 위해 건강보험 적용을 검토 중입니다. 100병상 이상 요양병원 약 500곳을 선정해 본인부담률을 30% 안팎으로 낮추는 방안인데, 내년 상반기 시범사업이 목표라고 합니다.
다만 아직 세부 기준이 확정되지 않았고, 요양병원이 아닌 집이나 다른 병원에서 간병을 받으면 이 혜택이 적용되지 않을 수 있습니다. "정부가 알아서 해주겠지" 하고 손 놓고 있기엔 아직 이릅니다.
5. 지금, 딱 이것만 확인해보세요
- 부모님 연세와 건강 상태 (간병이 얼마나 임박했는지)
- 우리 집 저축 여력 (급하게 목돈 마련이 가능한지)
- 기존에 가입한 보험이 있다면 지급 조건 (실제 사용일당인지, 진단 확정형인지)
간병은 "언제 시작될지 모른다"는 게 가장 무섭습니다.
미리 알아보고 준비하는 것과, 병원 복도에서 처음 계산기를 두드리는 것은 완전히 다른 이야기입니다.
https://www.womaneconomy.co.kr/news/articleView.html?idxno=257475
[머니 마이웨이] 언제 시작될지 모르는 간병, 보험들까 저축할까 - 여성경제신문
부모님이 아직 크게 아프신 곳은 없지만 간병비를 미리 준비해야 하나 고민이 됩니다. 치매 보장이나 간병인 일당 같은 보험을 들어둘지, 그 돈을 따로 모아둘지 판단하기도 쉽지 않습니다. 별
www.womaneconomy.co.kr
'보험이야기 > │노후' 카테고리의 다른 글
| "늙으면 돈 안 쓴다"는 착각, 통장이 제일 먼저 압니다 (0) | 2026.08.29 |
|---|---|
| "이 손동작, 못 따라 하면 위험 신호?" — 30초 만에 확인하는 치매 자가진단법 (1) | 2026.08.27 |
| 간병보험의 준비가 필요한 이유 (0) | 2025.01.14 |
| 우리나라 노인 노후의 특징 (1) | 2024.08.27 |
| 마처세대와 우리나라 노후 특징 (0) | 2024.08.15 |


댓글