반응형
어느 날 갑자기, 고객이 화를 냅니다
"아니, 다른 사람들은 다 받았다는데 왜 저만 안 돼요?"
교통사고 합의 상담을 하다 보면 요즘 부쩍 이런 항의를 듣습니다. 몇 달 전까지만 해도 관행처럼 얹어주던 '향후치료비'가 갑자기 사라졌다는 겁니다. 고객은 억울하고, 설계사는 곤란하고, 보험사는 "규정이 바뀌었다"는 말만 반복합니다.
대체 무슨 일이 벌어진 걸까요? 그리고 이 상황, 우리는 고객에게 어떻게 설명해야 할까요?
향후치료비, 도대체 뭐길래
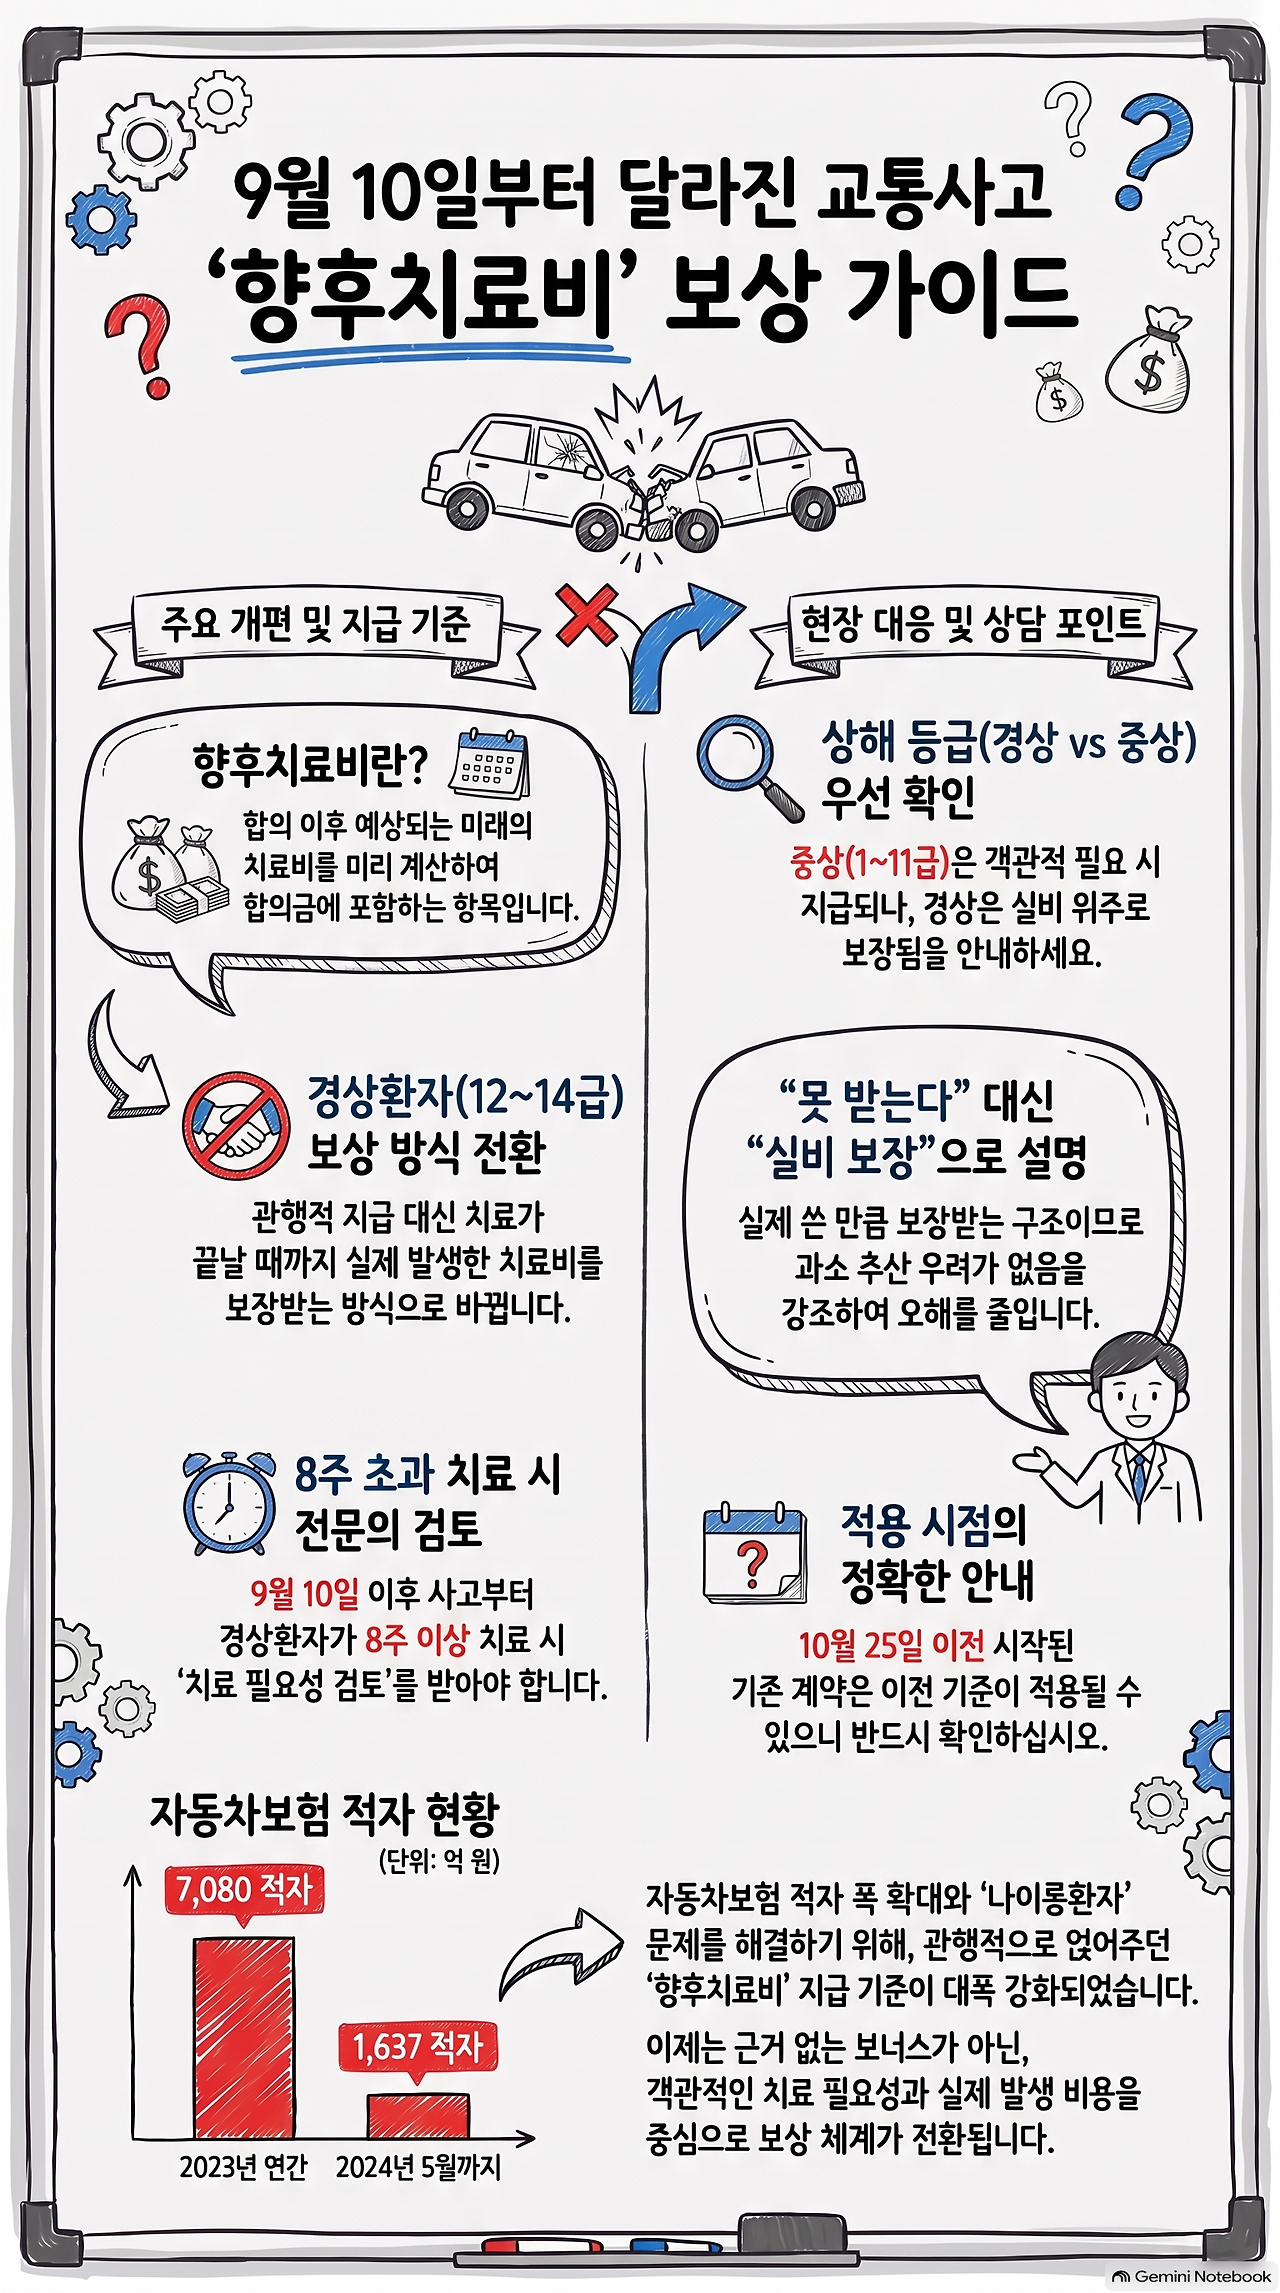
먼저 개념부터 정리하겠습니다. 향후치료비란 교통사고로 다친 사람이 합의 시점 이후에도 치료가 더 필요할 것으로 예상될 때, 그 미래의 치료비를 미리 계산해서 합의금에 포함시켜 주는 돈입니다.
예를 들어 목 디스크로 6개월째 물리치료를 받는 중인데 아직 완치가 안 됐다면, "앞으로도 몇 달은 더 다녀야 하니 그 비용을 미리 계산해서 드릴게요"라는 개념이죠. 그동안은 이게 사실상 '합의를 서둘러 마무리 짓기 위한 관행적 보너스'처럼 쓰이는 경우도 많았습니다. 환자 입장에서는 병원을 오래 다닐수록, 합의를 늦출수록 향후치료비가 불어나는 구조였던 셈입니다.
무엇이, 언제부터 바뀌었나 (정확한 타임라인)
여기서 정확히 짚어야 할 부분이 있습니다. "9월 10일부터 향후치료비를 무조건 안 준다"는 말은 반은 맞고 반은 틀립니다. 실제 개편 내용은 이렇습니다.
- 9월 10일 이후 발생한 사고부터 경상환자(상해등급 12~14급, 단순 염좌·타박상)가 8주를 초과해 치료받으려면, 자동차손해배상진흥원 전문의료인의 '치료 필요성 검토'를 받아야 합니다. 사고일로부터 7주 이내에 진단서 등 서류를 내야 하고요.
- 향후치료비 지급 기준 자체는 9월 10일 개정된 약관으로 체결되고, 10월 25일 이후 보험기간이 시작되는 계약부터 적용됩니다.
- 바뀐 핵심은 이것입니다: 경상환자는 향후치료비 대신 치료가 끝날 때까지 실제로 발생한 치료비를 보장받는 방식으로 전환되고, 중상환자(상해등급 1~11급)는 장래 치료 필요성이 객관적으로 인정되는 경우에 한해 향후치료비가 지급됩니다.
즉 "안 준다"가 아니라 "아무 근거 없이 관행적으로 얹어주던 방식을 끝내고, 실제 필요한 만큼만 객관적으로 인정해서 준다"로 바뀐 겁니다.
왜 이런 개편이 일어났을까
금융감독원이 밝힌 배경은 명확합니다. 자동차보험 손해율이 계속 악화되고 있다는 겁니다. 2024년 97억 원 적자였던 자동차보험 부문 손익이 지난해에는 7,080억 원 적자로 급증했고, 올해도 5월까지 1,637억 원 적자를 기록했습니다.
여기에는 이른바 '나이롱환자' 문제가 자리 잡고 있습니다. 실제로는 가벼운 타박상인데도 합의를 미루며 장기간 통원 치료를 받고, 그만큼 부풀려진 향후치료비를 받아가는 사례가 누적되면서 결국 그 비용이 선량한 가입자들의 보험료 인상으로 돌아왔다는 게 감독당국의 판단입니다. 감사원도 2024년 감사에서 향후치료비 지급 기준이 불명확하다고 지적한 바 있습니다.
현장에서 고객에게는 이렇게 설명하세요
가장 중요한 건 여기입니다. 고객과의 신뢰는 '정확한 정보를 먼저 안내하는 사람'에게 쌓입니다. 몇 가지 상담 포인트를 정리해 드립니다.
- 본인 계약의 적용 시점부터 확인: 10월 25일 이전 보험기간이 시작된 기존 계약이라면 개편 이전 기준이 적용될 수 있으니, 무조건 "이제 못 받는다"고 단정하지 마세요.
- 경상 vs 중상 구분: 단순 염좌·타박상(12~14급)인지, 골절·장기손상 등 중상(1~11급)인지에 따라 결과가 완전히 다릅니다. 상해등급을 먼저 확인해야 합니다.
- "못 받는다"가 아니라 "실비로 보장받는다": 경상환자는 향후치료비 대신 치료가 끝날 때까지 실제 치료비를 그대로 보장받습니다. 오히려 과소 추산될 걱정 없이 실제 쓴 만큼 받는 구조라는 점을 안내하면 고객의 오해가 줄어듭니다.
- 합의 전 미리 안내: 합의 단계에서 갑자기 이 얘기를 꺼내면 고객은 "보험사가 말 바꾼다"고 느낍니다. 사고 접수 초기, 3~4주차 상담 때 미리 짚어주는 것이 클레임을 예방하는 길입니다.
마무리하며
제도가 바뀔 때마다 현장의 설계사는 가장 먼저 질문을 받는 사람이 됩니다. "보험사가 또 안 준다고 한다"는 불신이 쌓이기 전에, 정확한 기준과 시점을 먼저 안내할 수 있는 설계사가 결국 고객의 신뢰를 얻습니다. 향후치료비 개편, 막연히 겁내지 말고 정확히 알고 설명해 드리세요.
'보험이야기 > │운전자' 카테고리의 다른 글
| "8주 넘으면 병원비 내 돈으로?" 9월 10일부터 바뀌는 자동차보험, 모르면 손해봅니다 (0) | 2026.09.02 |
|---|---|
| "이거 몰랐으면 벌금 그냥 냈다" — 운전자보험 보상, 청구 안 하면 손해 보는 이유 (0) | 2026.08.13 |
| "이 특약 하나 없어서" — 사고 나고 나서야 아는 운전자보험의 진실 (0) | 2026.08.13 |
| 겨울철 운전지 주의사항 (0) | 2026.01.29 |
| 겨울철 차량정비 방법 (0) | 2026.01.28 |


댓글